Mark Zalan explique pourquoi le paiement crypto ne résout aucun problème réel des commerçants
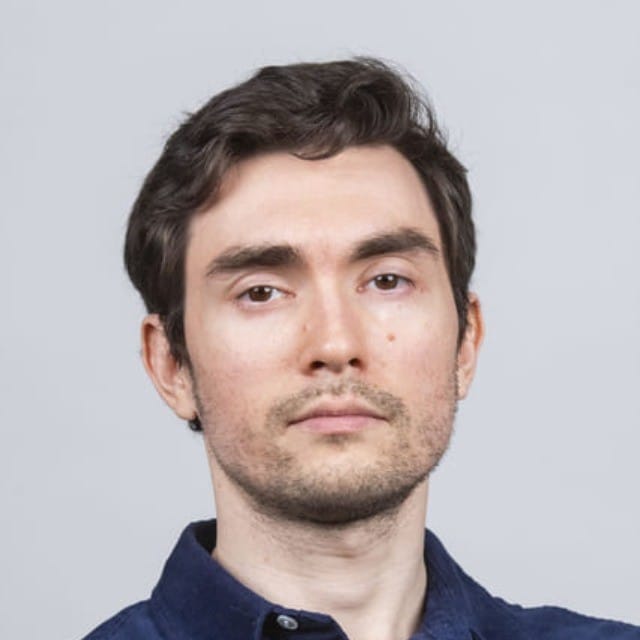
Investing.com a récemment publié un article intitulé « Crypto Payments Are Growing Up - Here is What Comes Next », qui rassemble plusieurs voix du secteur, dont celle de Mark Zalan, PDG de GoMining. Le média avait envoyé plusieurs questions, et seule une partie des réponses de Zalan a été retenue dans l'article final. C'est ainsi que fonctionne ce format. Nous avons donc décidé de publier l'intégralité de ses réponses écrites sur le blog de GoMining, afin de restituer sa position de manière claire et complète.
Deux avenirs pour le paiement, pas un seul
Interrogé sur la question de savoir si les paiements crypto finiront par devenir invisibles, ou si le paiement natif crypto conserve un rôle à jouer, Zalan commence par concéder l'essentiel. Personne ne pense aux réseaux de cartes bancaires en approchant son téléphone d'un terminal, et c'est précisément pour cela que ce geste a gagné.
« Les commerçants ne veulent pas d'exposition à la blockchain. Ils veulent être payés plus vite, payer moins cher pour ce privilège, et ne plus avoir à s'en soucier. » Quel que soit le système qui offre cela, il conquiert le marché de masse, et le client n'apprend jamais ce qui s'est réglé en coulisses.
Puis il trace une frontière. « Il existe une véritable communauté qui veut payer en Bitcoin et régler en Bitcoin, et pour elle, un paiement qui se convertit en monnaie fiduciaire à trois reprises en cours de route n'est absolument pas un paiement en Bitcoin. »
Deux modèles, pas un seul : les stablecoins disparaissent en arrière-plan, le Bitcoin reste visible là où les deux parties le souhaitent. Et un troisième type d'utilisateur rend le débat obsolète. « Les agents logiciels ne vivent pas l'expérience du paiement en caisse. »
Pourquoi seulement 0,2 % des commerçants en ligne de la zone euro acceptent la crypto
La Banque centrale européenne a interrogé 8 205 entreprises de la zone euro et a constaté que seuls 0,2 % des vendeurs en ligne acceptent la crypto, alors que l'acceptation des paiements mobiles dans les points de vente physiques a atteint 68 % en 2026, contre 36 % en 2024.
L'explication de Zalan est on ne peut plus directe : « Le blocage vient du fait que le paiement crypto en magasin, tel qu'il est proposé aujourd'hui, ne résout aucun problème que rencontre réellement le commerçant. »
Les paiements mobiles n'ont rien demandé aux commerçants : même monnaie, même règlement, même comptabilité, moins de friction en caisse. Le paiement crypto propose, lui, un nouvel actif, un nouveau portefeuille, un nouveau processus de conformité et une politique de gestion de la volatilité, en échange de clients qui, dans leur grande majorité, ne demandaient pas à payer en crypto. Les commerçants ont indiqué à la BCE que leurs priorités étaient la préférence des consommateurs, la sécurité et la simplicité d'utilisation. Pas étonnant que le chiffre soit de 0,2 %, conclut le PDG de GoMining.
Ce qui fait bouger ce chiffre, c'est l'arithmétique. Un commerçant qui paie 2 à 3 % aux réseaux de cartes, qui attend plusieurs jours pour être réglé et qui absorbe la fraude aux rétrofacturations a un problème quantifiable. Résolvez ce problème, et l'adoption devient une simple question de tableur. « Le secteur a passé dix ans à demander aux commerçants de s'intéresser à la crypto. Ce n'était pas la bonne question à poser. »
La concession sur les transferts d'argent
En mars 2026, la Banca d'Italia a effectué de véritables transferts de 200 USDC sur dix corridors et a constaté des coûts totaux allant de 0,3 à 8,96 %, la partie blockchain représentant en moyenne 0,4 %, le reste provenant des étapes de change, de financement, de retrait et de conversion monétaire.
Interrogé pour savoir si cela correspondait à ce qu'il observe, Zalan n'a pas contesté : « C'est juste, et le secteur devrait cesser de le contester, car cette étude a mesuré exactement ce qu'il fallait mesurer. » Un paiement n'est pas terminé lorsque le jeton se déplace. En réalité, il n'est terminé que lorsque le destinataire dispose d'un argent qu'il peut réellement dépenser. « La chaîne ne coûte rien. Ce qui coûte cher, c'est de sortir du système bancaire puis d'y revenir, et c'est ce que font la plupart des transferts d'argent. »
Sa lecture de la suite est la partie la plus utile. Le coût se situe aux frontières entre la crypto et le système bancaire, donc l'avantage apparaît partout où ces frontières ne sont pas franchies : deux parties qui détiennent toutes deux l'actif, des entreprises qui conservent des soldes de trésorerie en stablecoins, des flux du week-end que l'alternative traditionnelle ne peut pas gérer, et des paiements entre machines où aucune des deux parties n'a de compte bancaire vers lequel revenir.
Zalan a également pointé du doigt une tricherie propre à son propre secteur : « Comparez le solde au solde réellement utilisable, ou ne comparez pas du tout. » Sur cette base, la crypto l'emporte sur certains corridors aujourd'hui, mais pas sur tous.
Les machines comme audit des rails de paiement on-chain
Le protocole x402 de Coinbase a traité environ 14 millions de transferts entre agents IA sur une période de 30 jours à la mi-août 2026, presque exclusivement en USDC. Interrogé sur la question de savoir si les paiements entre agents dépasseront les dépenses de vente au détail humaines, Zalan répond oui en volume de transactions, et plus tôt que dans deux ou trois ans. Une personne ne remarque pas si un paiement coûte un demi-centime ou cinq centimes. Un agent qui effectue cent mille micro-achats, lui, ne remarque rien d'autre. « Les machines sont le premier client de l'histoire des paiements dont la courbe de demande est entièrement déterminée par les frais et la finalité, sans aucune fidélité à une marque ni aucune habitude. »
Ce que cela exige est inconfortable : des frais qui tendent vers zéro, et non simplement bas, une finalité suffisamment prévisible pour que les logiciels n'aient pas à gérer les annulations, une autorisation qui fonctionne comme une délégation sans que personne ne clique sur « approuver », et une API qui est le produit lui-même plutôt qu'une simple surcouche conçue pour des humains. Sa conclusion est un avertissement. Le trafic généré par les machines « révélera très vite quels rails ont été conçus pour le commerce numérique et lesquels ont simplement été adaptés à celui-ci. »
Qui supporte le risque de marché quand celui-ci bouge en cours de règlement
« Celui qui a garanti un prix avant que le règlement ne soit finalisé. C'est toute la réponse, et chaque architecture n'est qu'une manière différente d'assigner ce rôle à une partie », a souligné le PDG de GoMining.
Avec une carte liée à la crypto, un intermédiaire supportait le risque de marché pendant que le prix restait fixé, et se faisait payer pour cela. Les stablecoins échangent la volatilité contre un risque lié à l'émetteur et au remboursement, « un compromis raisonnable, jusqu'au jour où ce remboursement est remis en question. » Avec un règlement direct en BTC, le commerçant assume l'exposition en toute connaissance de cause, car c'est précisément ce qu'il a demandé.
Mot de la fin
Le raisonnement de Mark Zalan, à travers l'ensemble de ses réponses, est plus nuancé que ce que le secteur avance généralement : la majeure partie du volume des paiements crypto restera invisible et libellée en stablecoins. Le paiement natif Bitcoin, lui, sert un marché plus restreint, celui qui veut détenir l'actif lui-même. L'avantage en termes de coûts est bien réel sur certains corridors spécifiques, mais surestimé partout ailleurs. Et le client qui tranchera le débat sur l'architecture n'est pas une personne en caisse.
Pour la partie visible de cette équation, l'article consacré au lancement de GoBTC Pay en détaille les mécanismes.